Banker på Mallorca kräver större insats av svenskar
Svenskar som vill köpa bostad på Mallorca möts av tuffare villkor hos spanska banker. Höga krav på eget kapital och lokala skatter kräver god planering.
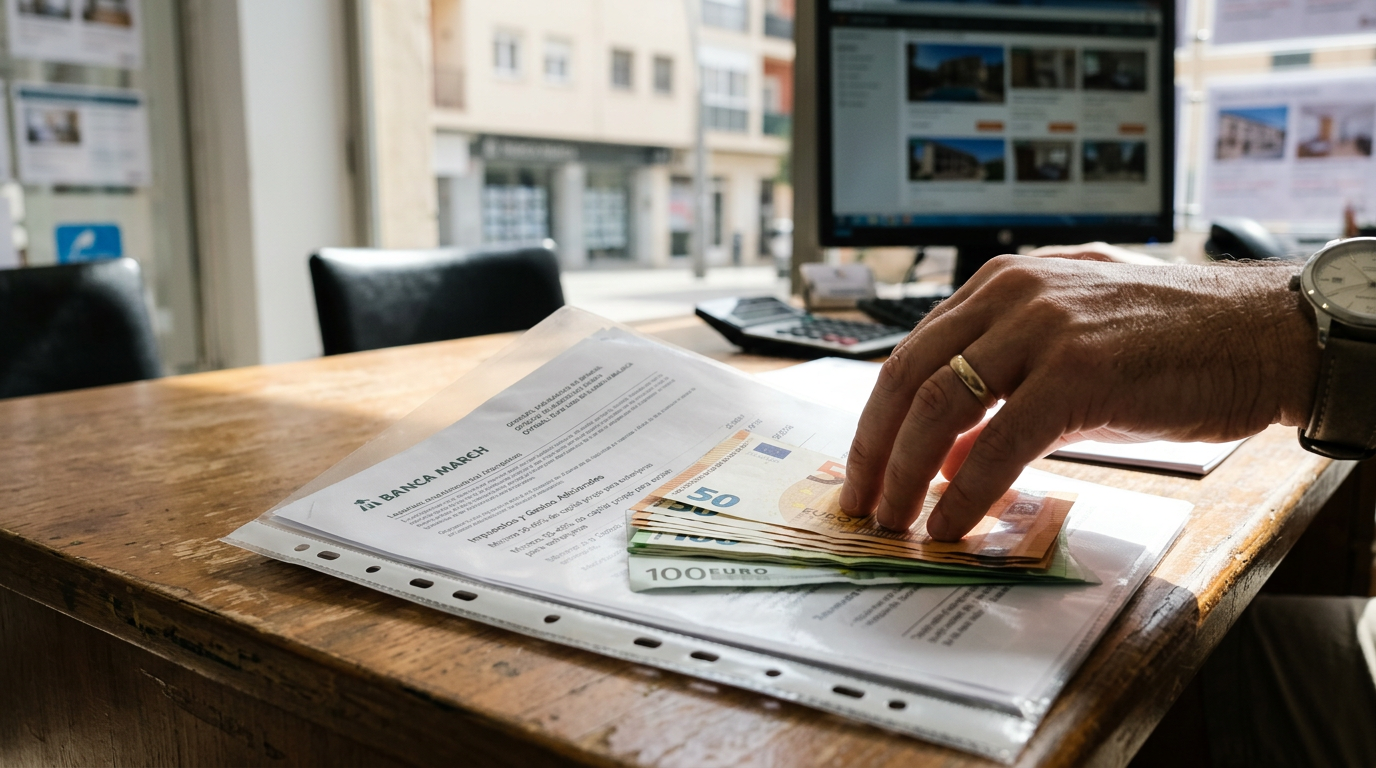
Drömmen om ett eget hem på Mallorca lever starkt bland svenskar, men vägen till nycklarna går allt oftare genom en snårig bankprocess. Under hösten 2026 rapporterar lokala finansrådgivare och mäklare att spanska banker har skärpt kraven för icke-residenta köpare, vilket innebär att den som planerar en flytt måste förbereda ekonomin i god tid innan budgivningen startar.
För utländska medborgare som inte betalar skatt i Spanien beviljar bankerna i regel bolån på maximalt 60 till 70 procent av bostadens officiella taxeringsvärde, en så kallad tasación. Det skiljer sig markant från den svenska marknaden där belåningsgraden kan vara högre. Dessutom tillkommer skatter och avgifter som köparen måste betala kontant. På Balearerna ligger överlåtelseskatten på mellan 8 och 13 procent beroende på köpeskillingen, och till detta läggs notarie-, advokat- och registreringskostnader på runt två till tre procent.
– Många svenskar blir överraskade när de inser att de behöver ha minst 40 till 45 procent av köpeskillingen tillgänglig i eget kapital. Det handlar inte bara om kontantinsatsen till själva lånet, utan om alla kringkostnader som måste regleras vid notariemötet, säger Sofia Lindqvist, finansiell rådgivare i Palma som hjälper skandinaviska köpare.
Ett annat kritiskt steg är värderingen. Den spanska banken skickar ut en oberoende värderingsman innan lånet beviljas. Om värderingen hamnar under det avtalade köpepriset baseras lånebeloppet på det lägre beloppet, vilket tvingar köparen att skjuta till ytterligare kontanter med kort varsel.
För att undvika att förlora handpenningen i reservationsavtalet, det så kallade arras-kontraktet, rekommenderar experter att man alltid förhandlar in en klausul om att köpet villkoras av att banklånet godkänns.
– Att skriva på ett bindande avtal och betala tio procent i handpenning innan lånelöftet är klart i spansk bank är en enorm risk. Processen tar ofta fyra till sex veckor, och spanska banker kräver detaljerad dokumentation över inkomster, deklarationer och kreditupplysningar från Sverige, förklarar Sofia Lindqvist.
Även valet av bostadsort påverkar kalkylen. I eftertraktade områden som Santa Catalina i Palma, Port d'Andratx och Sóller har kvadratmeterpriserna fortsatt att stiga under 2026, medan inlandskommuner som Inca och Manacor erbjuder mer boyta för pengarna och lägre initiala trösklar för familjer som vill etablera sig permanent.
För den som planerar flytten under vintern är rådet tydligt: öppna ett spanskt bankkonto, ansök om NIE-nummer direkt och säkra bankens förhandsbesked innan letandet efter drömbostaden övergår i skarpt läge.